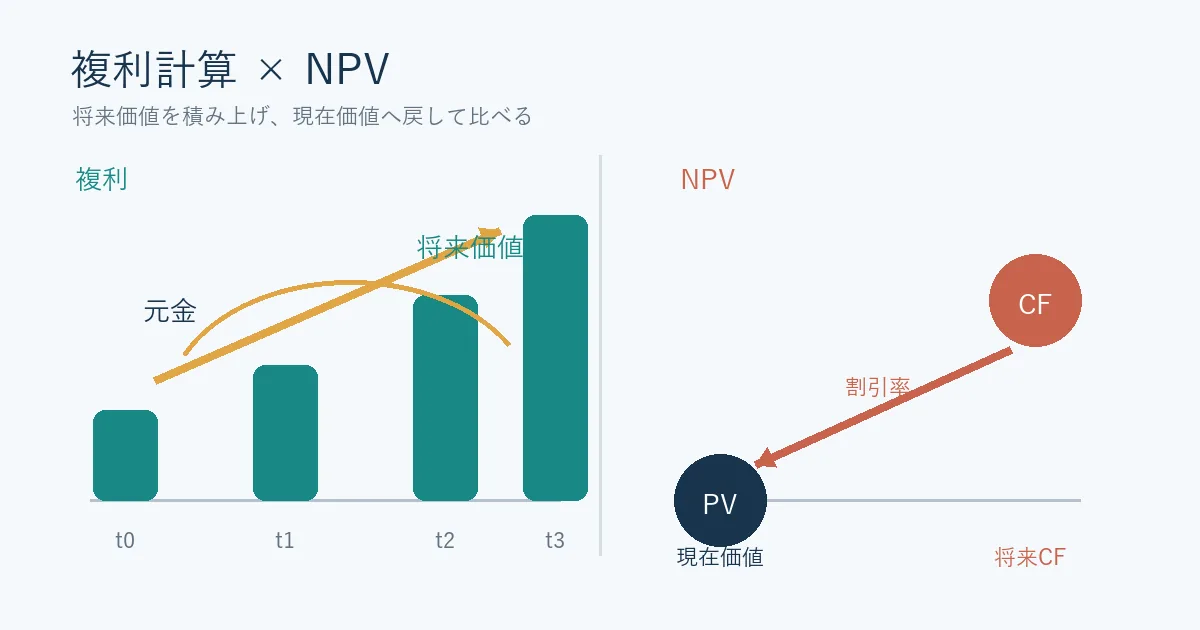
1. 複利計算とは?単利との違いを先に理解
複利計算とは、最初の元金に対する利息だけでなく、前の期間に発生した利息も次の期間の計算対象に含める方法です。元金100万円を年5%で1年運用すると、1年後は105万円になります。これをさらに1年運用すると、2年目の利息は元金100万円ではなく、105万円に対して計算されるため、2年後は110万2,500円です。
単利では毎年の利息を最初の元金にだけ掛けるため、同じ条件なら2年後は110万円です。差額は2,500円にすぎなくても、期間が長くなったり、利率が高くなったり、利息を定期的に再投資したりすると差が広がります。複利計算機やシミュレーションを見るときは、利率だけでなく、複利の回数と運用期間も必ず確認しましょう。
結論を一言でいうと
複利計算:利息を元金に組み入れ、次の利息も含めて将来額を求める。
NPV計算:将来の入出金を現在価値にそろえ、初期投資を差し引いて価値を求める。
複利計算は将来額、NPV計算は現在時点の投資価値を見る計算です。関連はありますが、同じ指標ではありません。
2. 複利計算の公式|将来価値・現在価値・利率・期間
一括で運用する場合の複利計算は、次の式で将来価値を求めます。
将来価値(FV)=現在の元金(PV)×(1+1回あたりの利率)複利回数
年利をr、1年あたりの複利回数をm、年数をtとするなら、FV=PV×(1+r÷m)m×tです。
| 記号・項目 | 意味 | 入力時の確認 |
|---|---|---|
| PV | 現在の元金、または現在価値 | 手数料を含む実際の初期金額か |
| r | 年利率 | 5%を0.05として扱うか、表示形式を確認 |
| m | 1年あたりの複利回数 | 年1回、半年ごと、毎月など |
| t | 運用年数 | 1年未満は月数や日数を年換算する |
| FV | 将来受け取る金額 | 税金・費用を含むかを分けて表示する |
年利5%、元金100万円、年1回複利、3年運用なら、FV=1,000,000×(1+0.05)3=1,157,625円です。税金や手数料がある商品では、式の結果と手取り額を分けて確認します。
現在価値を逆算する式
将来受け取る金額から、今いくらの価値に相当するかを戻すときは、現在価値の式を使います。FVが将来価値、iが1期間の割引率、nが期間数なら、PV=FV÷(1+i)nです。同じ100万円でも、今すぐ受け取る100万円と、5年後に受け取る100万円は、資金を使える時期が違うため同じ価値とは限りません。
3. 複利計算シミュレーション|一括運用と定期追加を比較
複利計算シミュレーションでは、「最初にまとめて入れるケース」と「毎月または毎年追加するケース」を分けると結果を読みやすくなります。定期追加では、各回の入金が運用される期間が違うため、単純に元金合計へ利率を掛けるだけでは求められません。
| ケース | 前提 | 計算の考え方 |
|---|---|---|
| 一括運用 | 元金100万円、年5%、3年 | 100万円×1.053=115万7,625円 |
| 毎年追加 | 毎年10万円を期末に追加、年5% | 各入金を残り期間に応じて別々に複利運用 |
| 毎月追加 | 毎月1万円、月利へ換算 | 月ごとの利率と入金タイミングをそろえる |
| 利息を受け取る | 利息を再投資しない | 再投資しない分、複利効果は小さくなる |
毎年の期末に10万円を3回追加し、年利5%で運用するなら、1回目は2年間、2回目は1年間、3回目は0年間として、100,000×1.052+100,000×1.05+100,000=315,250円です。期首入金なら運用期間が変わります。
複利計算機では、積立の頻度、期首・期末、利息の再投資、年利から月利への換算方法を確認します。シミュレーションは予測値であり、将来の利率や価格を保証しません。
4. 現在価値と割引率|なぜ将来のお金を割り引くのか
現在価値とは、将来受け取る金額を、基準時点である「今」の価値に換算したものです。割引率は、待つ間の資金利用機会、インフレ、リスクなどをまとめて反映するための率として設定します。計算上の割引率が高いほど、遠い将来のキャッシュフローの現在価値は小さくなります。
1年後の10万円を割引率5%で現在価値にすると、100,000÷1.05=約95,238円です。2年後なら100,000÷1.052=約90,703円になります。この差は「将来の受取額が減る」という意味ではなく、現在の資金と比較するためのものです。実際の契約金額や口座残高を勝手に減らす計算ではありません。
入出金の時期が異なる商品や事業案は、名目額だけで比べず、各期を現在価値へ換算して初期投資と同じ時点で比較します。
5. NPV計算とは?正味現在価値を求める方法
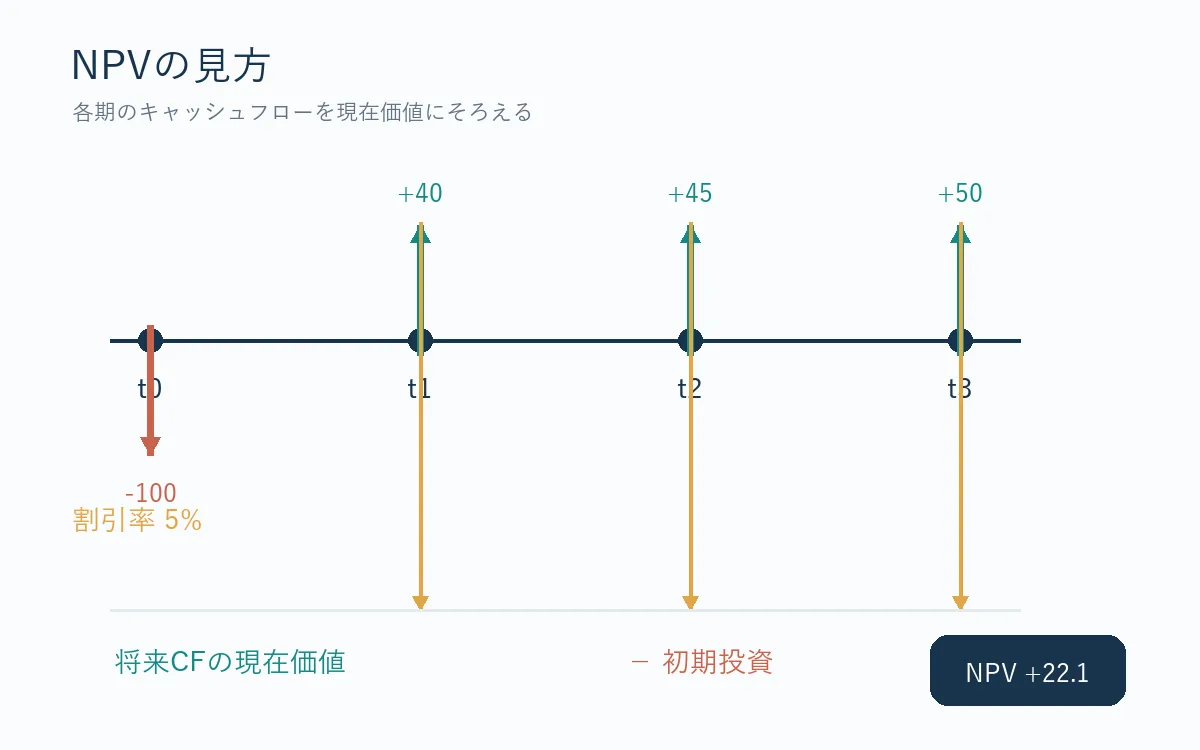
NPVはNet Present Valueの略で、日本語では正味現在価値と呼ばれます。NPV計算の基本は、将来キャッシュフローを割引率で現在価値に直し、その合計から初期投資を差し引くことです。
NPV=各期のキャッシュフローの現在価値合計−初期投資
初期投資を時点0、将来の入出金を時点1、時点2…に置き、同じ割引率で現在価値へ換算します。
NPVがプラスなら、設定した割引率を基準にしたとき、現在価値ベースで初期投資を上回る余地があると読みます。NPVがゼロなら、設定した前提と同程度、マイナスなら現在価値に換算した将来キャッシュフローが初期投資に届かない状態です。ただし、プラスだから必ず利益が出る、マイナスだから必ず失敗するという意味ではありません。割引率、売上予測、費用、税金、残存価値などの前提を変えると結果も変わります。
NPV計算は、同じ金額でも早く回収できる案を評価しやすい方法です。予測が不確かな案件では、細かな数字より割引率、税金、費用、設備更新、残存価値などの前提をそろえることが重要です。
6. NPV計算の具体例|初期投資100、3期間のキャッシュフロー
初期投資を100、1年後のキャッシュフローを40、2年後を45、3年後を50、割引率を5%とします。金額の単位は万円でも千円でも構いませんが、すべて同じ単位でそろえます。
| 時点 | キャッシュフロー | 現在価値への換算 | 現在価値 |
|---|---|---|---|
| 0 | −100 | 初期投資 | −100.000 |
| 1 | +40 | 40÷1.05 | 約38.095 |
| 2 | +45 | 45÷1.052 | 約40.816 |
| 3 | +50 | 50÷1.053 | 約43.192 |
NPV=38.095+40.816+43.192−100=約22.103です。設定した5%の割引率を基準にすると、将来キャッシュフローの現在価値合計が初期投資を約22.1上回ります。
単純合計の40+45+50−100=35は時間を考慮していません。NPVの約22.1は、1年後、2年後、3年後の受取時期を割り引いた後の数字です。表では名目額と現在価値を別列にすると検算しやすくなります。
割引率を変えると結果はどうなるか
同じキャッシュフローでも、割引率を10%にすると将来の受取額の現在価値は小さくなり、NPVは下がります。これは、より高い収益性やリスクの見返りを要求する前提になるためです。逆に割引率を低くするとNPVは高くなります。実務では、ひとつの率だけで結論を出さず、5%、8%、10%のように複数のシナリオを並べる感度分析が有効です。
7. Excelでの複利計算・NPV・XNPV・IRRの注意点
Excelでは関数を使って複利計算やNPV計算を組み立てられます。関数を入力する前に、金額の符号、期間の単位、初期投資の位置をそろえてください。
| 目的 | 例 | 注意点 |
|---|---|---|
| 一括運用の将来価値 | =元金*(1+年利)^年数 | 年利を5%と入力するか0.05と入力するかを確認 |
| 将来価値から現在価値 | =将来額/(1+割引率)^期間 | 割引率と期間の単位を一致させる |
| NPV | =NPV(割引率,将来CF範囲)+初期投資 | 初期投資は時点0として別に加える |
| 不規則な日付のNPV | =XNPV(割引率,CF範囲,日付範囲) | 各キャッシュフローに実際の日付を対応させる |
| IRR | =IRR(CF範囲) | NPVがゼロになる内部収益率で、意味が異なる |
ExcelのNPV関数は、指定した範囲を期間1以降のキャッシュフローとして扱うのが基本です。初期投資がセルB2にマイナスで入り、1年目から3年目のキャッシュフローがC2:E2にあるなら、概念的には=NPV(5%,C2:E2)+B2のように初期投資を別に加えます。初期投資をNPVの範囲に含めてしまうと、時点が1期間ずれて結果が変わることがあります。
入出金の日付が不規則なら、期間数ではなく実日付を使うXNPVが適します。IRRはNPVをゼロにする割引率で、NPVとは別の指標です。比較表には割引率、NPV、IRR、回収期間を分けて残します。
8. 投資計算で起こりやすい5つのミス
- パーセントを100倍したまま入力する:5%を計算式へ入れるときは、5ではなく0.05として扱う形が一般的です。表計算ソフトの表示形式も確認します。
- 年利と月数を混ぜる:年利5%で36か月を計算するなら、年数3年として扱うか、月利と36回で扱うかを決めます。年利をそのまま36回掛けると期間が過大になります。
- 期首と期末を区別しない:積立や分割投資では、入金が期間の最初か最後かで運用期間が違います。シミュレーションの設定名を確認してください。
- 税金・手数料・為替を無視する:税引前の理論値と実際の手取りは別です。費用を同じキャッシュフロー表へ入れると比較しやすくなります。
- NPVの前提を固定値だと思う:割引率や売上予測は仮定です。複数シナリオで試し、結果が前提の変化にどれだけ敏感かを確認します。
複利計算の結果は、インフレや価格変動を考慮した実質的な購買力とは別です。利回りだけでなく、期間、流動性、元本割れ、契約費用を確認し、商品比較では最新の一次資料を優先します。
日常のセール価格を計算したい場合は、投資計算と目的が異なります。通常の値引き率や税込価格を確認するときは割引の計算方法ガイド、満期の差額と利回りを確認するときは割引債の仕組み・利回り解説を使い分けると、式の取り違えを防げます。
9. 複利計算とNPV計算のよくある質問
複利計算とは何ですか?
複利計算とは、元金に加えて、それまでに発生した利息も次の期間の計算対象に含める方法です。利息を受け取って再投資しない契約では、表示上の利率が同じでも複利の結果にならない場合があります。
複利計算機で最初に入力する項目は?
元金、利率、運用期間、複利の回数を確認します。積立タイプなら追加額、追加頻度、期首・期末の別、利息を再投資するかも必要です。入力欄の単位が「年」「月」「回」なのかを先に読みます。
NPV計算はプラスなら必ず投資すべきですか?
必ずではありません。NPVがプラスという結果は、設定した割引率とキャッシュフロー前提に対して現在価値が上回るという意味です。前提の不確実さ、資金繰り、リスク、代替案、契約条件も含めて判断します。
NPVとIRRの違いは?
NPVは設定した割引率で換算した価値の差額、IRRはNPVがゼロになる割引率です。規模の異なる案件やキャッシュフローの符号が複数回変わる案件では、IRRだけで順位を決めると誤解が生じることがあります。
割引債の利回り計算にも複利は使えますか?
購入価格、償還額、残存期間から年率を換算する場面で、複利ベースの年率を使うことがあります。ただし、商品ごとに日数計算、手数料、税金、為替、利払い条件が異なるため、一般式だけで商品条件を置き換えないでください。
参考情報
計算項目や関数の仕様を確認するときの参考先です。実際の商品条件、税務、契約内容は各公式資料を優先してください。
10. まとめ:複利は将来額、NPVは現在価値で判断する
複利計算は、元金と過去の利息を次の計算へ回し、将来価値を求める方法です。公式は元金×(1+1回あたりの利率)の回数乗で、利率、複利回数、期間、入金タイミングをそろえることが基本です。
NPV計算は、将来のキャッシュフローを現在価値へ換算し、初期投資を差し引きます。複利計算が資金の成長を確認する計算なのに対し、NPVは異なる時期の入出金を同じ現在時点で比べるための計算です。最後に、割引率やキャッシュフローは仮定であることを忘れず、税金・手数料・リスクを含む複数の前提で確認しましょう。
計算式を作るときは、まず時点0の初期投資、各期の入出金、割引率、期間単位を表にします。そのうえで複利計算、現在価値、NPV、必要ならIRRを別々に計算すると、数字の意味が追いやすくなります。